Позначка: картки

  • Кінець епохи безкоштовних привілеїв: ПриватБанк різко посилює вимоги для власників елітних карток

    Кінець епохи безкоштовних привілеїв: ПриватБанк різко посилює вимоги для власників елітних карток

    З першого жовтня поточного року найбільша державна фінансова установа України кардинально змінює правила обслуговування для цілої категорії своїх преміальних клієнтів. ПриватБанк ухвалив рішення суттєво підвищити поріг мінімальних щомісячних витрат за картками міжнародної платіжної системи Visa, виконання якого дає право на безкоштовне користування ексклюзивними сервісами. Власникам VIP-пластику доведеться витрачати значно більші суми на повсякденні безготівкові покупки, аби не втратити доступ до звичних комфортних послуг під час подорожей та у повсякденному житті.

    Зміни стосуватимуться всієї лінійки преміальних продуктів, а новий фінансовий ценз коливатиметься в межах від десяти до тридцяти тисяч гривень. Зокрема, для власників карток рівня Visa Platinum встановлюється базова вимога витрачати не менше десяти тисяч гривень щомісяця. Натомість для користувачів карток Visa Signature фінансове навантаження зростає вдвічі: якщо раніше для доступу до привілеїв вистачало десяти тисяч, то тепер доведеться залишати в роздрібних мережах та інтернеті щонайменше двадцять тисяч гривень. Найвищі вимоги висунуті до власників елітного пластику Visa Infinite Premium та Visa Infinite Private, яким відтепер необхідно забезпечити безготівковий обіг на суму від тридцяти тисяч гривень на місяць. При цьому розрахунковий період має важливу особливість: банк бере до уваги витрати без урахування останніх п’яти днів перед датою звернення за сервісом, тож необхідні суми потрібно витрачати завчасно.

    «Важливо! З 1 жовтня 2026 року сума витрат для безкоштовного доступу до сервісів збільшується: для Visa Platinum, Visa Signature, Visa Infinite Premium та Private», – йдеться в офіційному повідомленні фінансової установи.

    У разі невиконання цих жорстких умов клієнти миттєво втрачають низку вагомих переваг. Наприклад, блокується доступ до бізнес-залів в аеропортах за програмою DragonPass та можливість прискореного проходження митних формальностей Fast Track International. Також скасовується безкоштовне користування цифровою бібліотекою та аудіокнигами, пакетами телемедицини і партнерськими електронними підписками. Для перевірки статусу виконання умов клієнтам доведеться постійно контролювати свої витрати через спеціальний чат-бот або мобільний застосунок платіжної системи, які генерують електронні дозволи на вхід до VIP-зон.

    Варто зазначити, що посилення вимог до елітних клієнтів відбувається на тлі загального подорожчання базових послуг банку цієї осені. Фінустанова вже скасувала пільгові тарифи на міжнародні перекази, підвищивши комісію за зарахування коштів з іноземних карток до півтора відсотка, а за відправку валюти за кордон – до двох відсотків. Паралельно діють чіткі тарифи на внутрішні перекази між українськими банками, де комісія становить пів відсотка від суми, але не менше п’яти гривень за одну транзакцію.
     

  • “Це просто вимагання”: клієнти скаржаться на “приховані” борги в Ощадбанку після закриття карток

    “Це просто вимагання”: клієнти скаржаться на “приховані” борги в Ощадбанку після закриття карток

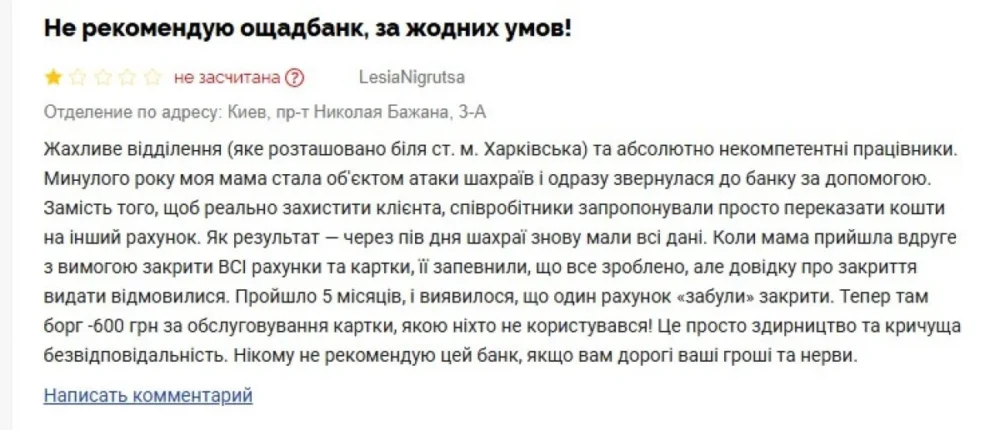
    Клієнти Ощадбанку продовжують скаржитися на проблеми із закриттям рахунків та несподівані борги за банківське обслуговування. Черговий випадок набув розголосу після публікації відгуку на порталі Мінфін.

    За словами клієнта банку, його мати-пенсіонерка стала жертвою шахраїв і звернулася до відділення Ощадбанку по допомогу.

    Чоловік стверджує, що після інциденту співробітники банку порадили просто переказати кошти на інший рахунок, однак це не допомогло — вже через кілька годин шахраї знову отримали доступ до даних.

    Після повторного звернення жінка попросила повністю закрити всі рахунки та банківські картки.

    «Її запевнили, що все закрито, але довідку про закриття рахунків видавати відмовилися», — йдеться у скарзі.

    Згодом, приблизно через п’ять місяців, виявилося, що один із рахунків залишився активним.

    Через це банк почав автоматично нараховувати комісію за обслуговування картки, якою фактично ніхто не користувався.

    У результаті на рахунку утворився мінусовий баланс — близько 600 гривень боргу.

    «Це просто вимагання і кричуща безвідповідальність», — написав клієнт у своєму відгуку.

    Українець також заявив, що більше не рекомендує користуватися послугами банку через ризик подібних ситуацій.

    На тлі цього випадку в мережі знову почали активно обговорювати проблеми із закриттям банківських рахунків та автоматичними комісіями.

    Фінансові експерти радять клієнтам після закриття карток обов’язково вимагати офіційну довідку або письмове підтвердження про повне закриття всіх рахунків.

    Крім того, рекомендується періодично перевіряти інформацію у мобільному застосунку або через контакт-центр банку, щоб переконатися, що рахунок дійсно деактивовано.

    Раніше українці також повідомляли про випадки, коли їм надходили повідомлення про нібито борги від імені Ощадбанку навіть за відсутності активних рахунків у фінустанові.

    Також останнім часом клієнти інших банків, зокрема ПриватБанк, скаржилися на раптове зменшення кредитних лімітів та появу негативного балансу на картках.

  • “Національний кешбек” успішно пройшов бета-тестування

    “Національний кешбек” успішно пройшов бета-тестування

    Програма “Національний кешбек” в Україні, яка стартувала 2 вересня, вже продемонструвала вражаючі результати під час бета-тестування. За інформацією першої віцепрем’єрки та міністерки економіки України Юлії Свириденко, українці випустили понад 2 млн карт для участі в програмі, а 1,1 млн осіб вже отримують кешбек через застосунок “Дія”. Загальна сума нарахованих коштів досягла 73,2 млн грн.

    Участь виробників та ритейлерів

    На сьогоднішній день 1,3 тис. виробників зареєстрували в програмі 260 тис. товарів. Крім того, участь у програмі взяли 610 ритейлерів та 11 банків, що свідчить про значний інтерес з боку бізнесу.

    Юлія Свириденко також підкреслила, що після завершення бета-тестування міністерство вирішило запустити національну рекламну кампанію для популяризації “Національного кешбеку”. «Сьогодні ми запускаємо “Національний кешбек” у повноцінному форматі», — зазначила вона на форумі “Зроблено в Україні”.

    Як працює програма?

    Кошти, нараховані за покупку товарів українського виробництва, відображаються в застосунку “Дія” вже наступного дня. Споживачі можуть легко дізнатися, які товари беруть участь у програмі завдяки новій функції сканера товару, реалізованій в “Дії”.

    Перша виплата кешбеку запланована на 20 жовтня. Згідно з умовами програми, українці можуть отримувати компенсацію у розмірі 10% від вартості куплених товарів, з максимальним обсягом кешбеку 3 тис. грн на місяць. Витратити ці кошти можна на різноманітні послуги, зокрема медичні та комунальні, спорт, кіно, а також на підтримку Збройних Сил України або купівлю військових облігацій.

    Історія програми

    Кабінет Міністрів затвердив порядок надання “Національного кешбеку” 20 серпня. Реєстрація для виробників стартувала 24 серпня, для торгових мереж — 28 серпня, а для споживачів — 2 вересня. Цей проект покликаний підтримати українських виробників і допомогти споживачам у важкі часи.

  • Нацбанк надіслав українським банкам листа з вимогою передати інформацію щодо аномальних платежів, зокрема й фізосіб

    Нацбанк надіслав українським банкам листа з вимогою передати інформацію щодо аномальних платежів, зокрема й фізосіб

    Запит міститься у внутрішньому листі НБУ №24-0006/28104, який опинився в розпорядженні ЗМІ.

    У документі регулятор наводить кілька прикладів з описом платежів, які він вважає аномальними. Такими вважаються перекази з однієї картки на безліч інших, або коли власник однієї картки отримує на свій рахунок гроші з багатьох інших карток. Це стосується як переказів між картами одного банку, так і між картами різних банків. Наприклад, з Приватбанку на monobank або Сенс Банк, А-Банк тощо.

    Під ці описи легко потрапляють і звичайні перерахування між картками людей, p2p перекази. Раніше користувачі різних бірж з обміну валют стикалися з блокуванням рахунків, якими вони користувалися для переказів.

    Також НБУ запросив у банків інформацію щодо інших видів операцій, які вони вважають аномальними – без конкретного опису. Як то кажуть, на розсуд самих банків.

    Супровід, відстеження фінансистами клієнтських платежів – те, чого регулятор уже давно вимагає від українських банків. Ще 16 січня ці вимоги були озвучені публічно. Однак це все подавалося у форматі рекомендацій і підпадало не тільки під платіжний, а й під фінансовий моніторинг. Але з тону сьогоднішнього документа зрозуміло, що банкіри не дуже активно виконували пораду Нацбанку, а може, й зовсім на неї не відгукнулися.

    Тому у вищезгаданому листі НБУ №24-0006/28104 регулятор зажадав від фінустанов відповісти, чи почали банки впроваджувати рекомендації з відстеження та аналізу грошових перерахувань за картками клієнтів. І чи впровадили фінансисти правила моніторингу, які дають змогу виявляти, відстежувати і зупиняти платежі для заборонених видів господарських послуг. А саме, щодо незаконної організації азартних ігор (гемблінг), виведення грошей, отриманих злочинним шляхом, включно з шахрайськими схемами.

    Також Нацбанк цікавиться, чи є у банків власні методики виявлення скомпрометованих карток, які публікують в інтернеті – зокрема, на сайтах нелегальних казино та організаторів азартних ігор, а також на сайтах продажу підакцизних товарів у соцмережах/месенджерах, на сторінках псевдоплатіжних сервісів, наприклад, Geopay Settlepay.

    При виявленні всього аномального і підозрілого банки зобов’язані зупиняти платежі, а якщо клієнт не дасть адекватного пояснення згодом, то навіть блокувати рахунок і закривати його в примусовому порядку. Людям же банкіри неофіційно дають переважно одну пораду – мати більше рахунків у різних банках.

    Проблема в тому, що Нацбанк користується надто абстрактними формулюваннями на кшталт “безліч надісланих платежів” або “безліч отриманих платежів”, які вважаються аномалією. Але не вказує, скільки це – “безліч”. Кожен банк за логікою регулятора має сам визначити це для себе і клієнтів. В одному банку “безліччю” вважається до 10 переказів грошей на сторонні картки, а в іншому – вже 20. Може згодом НБУ дасть свій критерій, але поки що його немає.

    Тож фінансисти радять рідше проводити перекидання грошей між одними й тими самими рахунками. Для чого потрібно мати більше карткових рахунків у різних банках. Сьогодні користуєшся карткою одного банку, завтра – другого, третього тощо. Один банк не знає, що відбувається в іншому, тож можна не звертати на себе увагу, радять експерти.